
Living-Status (Stand 19.10.2026): Ampel Gelb-Grün – vom Bundestag beschlossen, Bundesrat und Verkündung offen. Der Bundestag hat die Frühstartrente am 16.10.2026 in der vom Finanzausschuss geänderten Fassung verabschiedet (CDU/CSU und SPD dafür, Bündnis 90/Die Grünen und Die Linke dagegen, AfD enthalten). Grundlage war die Beschlussempfehlung des Finanzausschusses vom 14.10.2026 (BT-Drs. 21/8606). Ein Termin für die Befassung im Bundesrat steht nach aktuellem Stand nicht fest, verkündet ist das Gesetz noch nicht. Ziel bleibt der Start zum 01.01.2027 – der Gesetzestext nennt diesen Tag als Inkrafttreten, die Verkündung muss dafür aber noch gelingen.
Was bedeutet die Frühstartrente?
Die Frühstartrente ist ein eigenständiger Baustein der Altersvorsorgereform: Der Staat zahlt für Kinder monatlich 10 Euro in ein individuelles Depot ein, zusätzlich zur regulären Förderung im Altersvorsorgedepot. Gefördert wird zunächst der Geburtsjahrgang 2020 – die Kinder, die 2026 sechs Jahre alt werden – und ab 2027 jeweils der neue Jahrgang der Sechsjährigen. Für ältere Kinder kann ein Vertrag abgeschlossen werden, eine staatliche Förderung ist für sie nicht vorgesehen.
Der Baustein ersetzt nicht die eigene Vorsorge. Er ist ein staatlich finanzierter Grundstein, der früh im Lebenslauf gelegt wird.
Wie funktioniert die Frühstartrente in der Praxis?
Die Förderung richtet sich an Kinder und Jugendliche zwischen 6 und 18 Jahren. Der Staat zahlt monatlich 10 Euro in einen individuellen Altersvorsorgedepot-Vertrag ein, den die Eltern abgeschlossen haben. Für die Produkte gelten die Regeln des Standarddepots; der Vertrag kann elektronisch abgeschlossen werden, eine Beratung ist nicht vorgeschrieben. Eltern oder andere Angehörige können freiwillig bis zu 6.840 Euro im Jahr privat zuzahlen. Eine Auszahlung des geförderten Kapitals ist grundsätzlich nicht vor dem 65. Lebensjahr möglich.
Schließen Eltern keinen Vertrag ab, gehen die 10 Euro pro Monat nicht verloren: Sie werden gemeinsam am Kapitalmarkt angelegt, und zwar über das Sondervermögen des Bundes „Frühstartrente“, das zum 01.01.2028 errichtet wird. Seit der Änderung im Finanzausschuss darf diese kollektive Anlage ausschließlich in breit diversifizierte globale Aktien oder Aktienfonds erfolgen.
Wichtiger Hinweis: Die Angaben zur Frühstartrente beziehen sich auf ein vom Bundestag beschlossenes, aber noch nicht verkündetes Gesetz (Stand 19.10.2026) und ersetzen keine individuelle steuerliche oder rechtliche Beratung. Prüfe vor einer Entscheidung den aktuellen Verfahrensstand und lass Dich von Deinem Steuerberater zu den konkreten Auswirkungen beraten.
Was sich im Finanzausschuss gegenüber dem Regierungsentwurf geändert hat (BT-Drs. 21/8606):
- Bis zum Beginn der Auszahlungsphase dürfen auf den Vertragsteil, der auf dem Frühstartrentenvermögen beruht, keine Abschluss- und Vertriebskosten erhoben werden. Beim Übertrag auf einen anderen Altersvorsorgevertrag des Anspruchsberechtigten dürfen ebenfalls keine Kosten nach dem Altersvorsorgeverträge-Zertifizierungsgesetz in Rechnung gestellt werden.
- Die kollektive Anlage ist ausschließlich in breit diversifizierte globale Aktien oder Aktienfonds vorgesehen.
- Anspruchsberechtigte, die identifizierbar sind, müssen spätestens drei Monate vor der Rückführung von Mitteln an den Bundeshaushalt informiert werden.
- Stirbt der Anspruchsberechtigte vor dem 18. Lebensjahr, muss die Frühstartrente nicht zurückgezahlt werden.
- Eine Rückforderung entfällt, wenn der Betrag 120 Euro nicht übersteigt.
- Für erwerbstätige Selbstständige wird die Prüfung der Förderberechtigung erleichtert.
Zum Zweitvertrag: Der Bundesrat hatte verlangt, dass Eigenbeiträge auf einen zusätzlich abgeschlossenen zweiten Vertrag nicht steuerlich begünstigt werden; die Bundesregierung stimmte in ihrer Gegenäußerung vom 30.09.2026 zu. Ob diese Regel in der beschlossenen Fassung enthalten ist, haben wir in den Änderungen des Finanzausschusses nicht bestätigt gefunden – deshalb gilt sie hier weiter als offen.
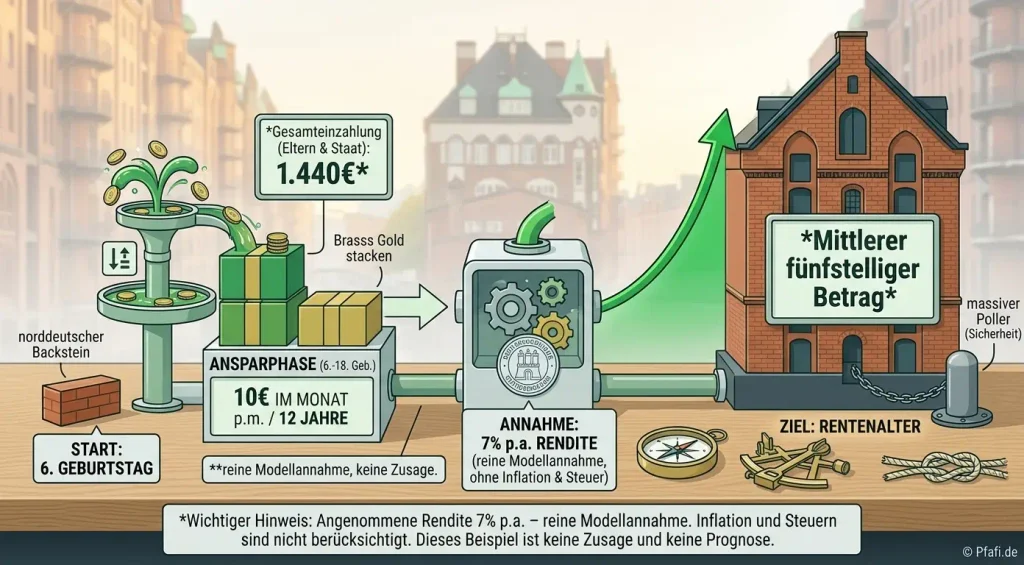
Euro-Regel (Beispielrechnung, keine Zusage, keine Prognose, ohne Inflation und Steuer): 10 Euro im Monat über 12 Jahre (vom 6. bis zum 18. Geburtstag) ergeben eine staatliche Einzahlung von 1.440 Euro. Bei einer angenommenen Rendite von 7 Prozent pro Jahr – eine reine Modellannahme, keine Zusage – könnte daraus bis zum Rentenalter laut Modellrechnung der Bundesregierung ein mittlerer fünfstelliger Betrag werden. Eigene Zuzahlungen verändern dieses Ergebnis erheblich, sind aber in diesem Beispiel bewusst außen vor gelassen.
Stell Dir den staatlichen Beitrag als einen ersten, kleinen Grundstein vor, den der Staat für jedes Kind legt. Ob daraus ein tragfähiges Fundament wird, entscheidet sich an dem, was später an eigenen Bausteinen dazukommt.
Warum ist die Frühstartrente für Anleger wichtig?
- Sie ist ein zusätzlicher Baustein, der vom Bundestag beschlossen ist – verbindlich wird er erst mit Bundesrat und Verkündung. Wer jetzt plant, plant auf Basis eines beschlossenen, aber noch nicht in Kraft getretenen Gesetzes.
- Die Zuzahlungsgrenze von 6.840 Euro im Jahr bleibt umstritten: Verbraucherschützer halten sie für zu hoch, die Finanzbranche hat in der Anhörung vor allem das Verbot von Abschluss- und Vertriebskosten kritisiert – dieses Verbot wurde im Ausschuss nicht gekippt, sondern auf den Frühstartrenten-Anteil ausdrücklich festgeschrieben.
- Ob ein zweiter Vertrag steuerlich begünstigt wird, ist bei mehreren Kindern oder mehreren Depots relevant – das gehört in den Kassensturz, sobald das Gesetz verkündet ist.
- Wer regelmäßig kleine Beträge über einen langen Zeitraum anlegt, profitiert vom Zinseszinseffekt und – bei Sparplänen – vom Cost-Average-Effekt; beides gilt unabhängig vom weiteren Verfahren.
Vergleich: Frühstartrente gegen reguläre Förderung im Altersvorsorgedepot
| Merkmal | Frühstartrente (beschlossen vom Bundestag) | Reguläre Förderung im Altersvorsorgedepot |
|---|---|---|
| Zielgruppe | Kinder zwischen 6 und 18 Jahren, zunächst Jahrgang 2020 | Erwachsene, versicherungspflichtig Beschäftigte und Selbstständige |
| Staatlicher Beitrag | 10 Euro pro Monat, unabhängig vom Eigenbeitrag | Grundzulage anteilig zum Eigenbeitrag, siehe Grundzulage |
| Private Zuzahlung | Bis zu 6.840 Euro im Jahr vorgesehen | Eigenbeitrag bis 1.800 Euro für volle Förderung |
| Gesetzesstand | Bundestag am 16.10.2026 beschlossen (Stand 19.10.2026), Bundesrat und Verkündung offen | Beschlossen, Start 01.01.2027 |
| Auszahlung | Grundsätzlich nicht vor dem 65. Lebensjahr | Reguläre Auszahlungsphase im Altersvorsorgedepot |
Worauf Du bei der Frühstartrente achten solltest
- Lass Dich vom Beschluss nicht zu Hektik treiben: Bis zur Verkündung können sich Details noch bewegen, und die Anbieter stellen ihre Produkte erst auf. Prüfe vor einem Abschluss Kosten und Produktregeln.
- Die in der Anhörung diskutierte Meldepflicht für private Zuzahlungen (etwa als Schenkung) ist in den uns vorliegenden Quellen weiterhin nicht geklärt – das ist ein Punkt für den Steuerberater, sobald das Gesetz verkündet ist.
- Ein eigenes, frei gewähltes Kinderdepot ist bereits heute möglich und unabhängig vom weiteren Verfahren – es muss nicht auf die Frühstartrente gewartet werden.
- Modellrechnungen mit 7 Prozent Rendite sind Annahmen der Bundesregierung, keine Prognose und keine Zusage.
Frühstartrente im Blick behalten?
Der Bundestag hat entschieden, die Details für Dein Kind klären sich mit Bundesrat und Produkten. Wir ordnen die Frühstartrente in Deinen Hanseatischen Kassensturz ein, sobald sich der Stand ändert.
Kurz zusammengefasst
Die Frühstartrente ist vom Bundestag beschlossen, Bundesrat und Verkündung stehen noch aus. Offen sind weiter die Details zu Zweitvertrag und Meldepflichten. Der Grundstein ist klein, die Wirkung kommt über die Jahre – und aus dem, was Du selbst dazulegst. Lass uns im Hanseatischen Kassensturz klären, was Du für Dein Kind schon heute tun kannst, ohne auf das Amtsblatt zu warten. Beste Grüße, Dein Bernd
Vereinbare jetzt unverbindlich Deinen Hanseatischen Kassensturz und lass uns besprechen, welche Bausteine für Dein Kind schon heute sinnvoll sind.

