

Moin. Der Bundestag hat die Frühstartrente am 16. Oktober 2026 beschlossen. Zehn Euro im Monat, vom Staat, für jedes Kind: Das klingt nach Geschenk. Zehn Euro sind aber ein Ziegelstein, kein Haus. Was jetzt feststeht, was sich auf den letzten Metern geändert hat und was Du als Elternteil damit anfängst, ordnen wir hier ein.
- Kernfakt: Der Bundestag hat die Frühstartrente am 16.10.2026 beschlossen: 10 Euro Staatsbeitrag im Monat, freiwillige Eigenbeiträge bis 6.840 Euro im Jahr. In Kraft ist das Gesetz noch nicht, der Bundesrat-Termin ist offen.
- Handlungsempfehlung: Unterschreibe erst, wenn das Gesetz verkündet ist und echte Angebote auf dem Tisch liegen. Ein eigenes Kinder-Depot per Sparplan geht schon heute.
- Bernd-Perspektive: Gut, dass die Gebühren gedeckelt werden. Trotzdem gilt: Der Staatsbeitrag ist ein Baustein, kein Fundament.
Was gilt Heute? Stand: 27.10.2026
🟢 Sicher geregelt: Der Bundestag hat die Frühstartrente am 16.10.2026 in der vom Finanzausschuss geänderten Fassung beschlossen (Drucksache 21/8606). CDU/CSU und SPD stimmten dafür, Grüne und Linke dagegen, die AfD enthielt sich.
🟡 Im Verfahren: Der Bundesrat ist noch dran. Die Vorabfassung der Drucksache nennt „mit Zustimmung des Bundesrates“, ein Termin liegt nicht vor. Vorgesehen ist der Start zum 1. Januar 2027, das Sondervermögen für Kinder ohne Vertrag soll zum 1. Januar 2028 errichtet werden.
🔴 Offen: Wie die Zweitvertrag-Regel im verkündeten Gesetz steht, ob die Kostenregeln auch für Zuzahlungen gelten und welche Anbieter wann liefern.
Was ist die Frühstartrente?
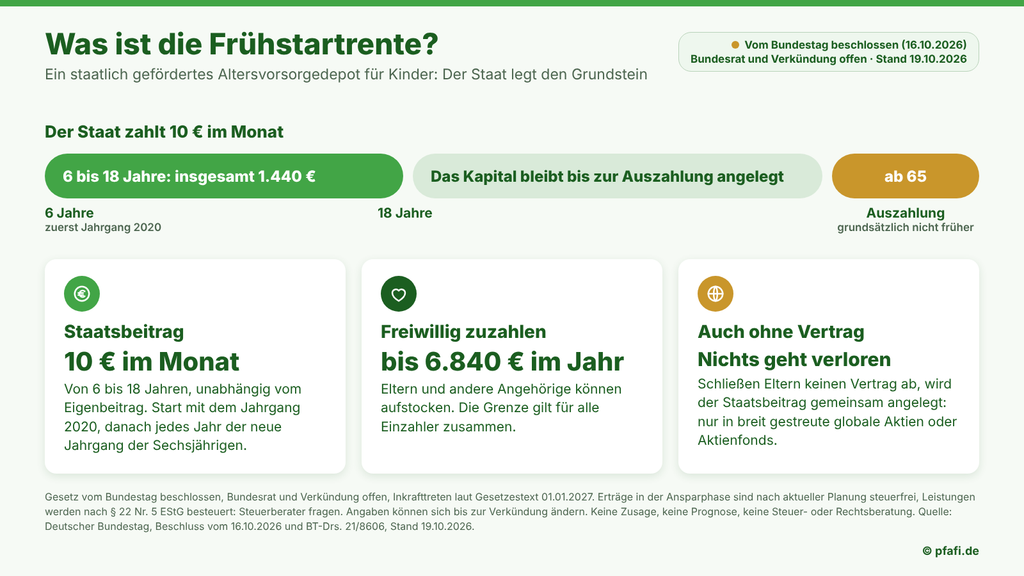
Die Frühstartrente ist ein staatlich gefördertes Altersvorsorgedepot für Kinder, verwandt mit dem Altersvorsorgedepot. Der Staat zahlt 10 Euro im Monat ein, Eltern können freiwillig bis zu 6.840 Euro im Jahr aufstocken. Ausgezahlt wird frühestens ab 65. Schließen Eltern keinen Vertrag, geht der Staatsbeitrag in eine kollektive Anlage. Mehr zum Begriff steht im Glossar unter Frühstartrente.
Die Eckdaten auf einen Blick:
- Staatsbeitrag: 10 Euro im Monat von 6 bis 18 Jahren, also 1.440 Euro insgesamt.
- Eigenbeitrag: freiwillig, insgesamt bis 6.840 Euro im Jahr, die Grenze gilt für alle Einzahler zusammen. Sie ist unverändert geblieben. Eltern können ihre Zuzahlung steuerlich nicht absetzen.
- Start: mit dem Geburtsjahrgang 2020, danach jedes Jahr der nächste Jahrgang der Sechsjährigen (Bundestag, Beschluss vom 16.10.2026). Das Gesetz soll am 1. Januar 2027 in Kraft treten.
- Erträge: in der Ansparphase steuerfrei, so die Planung. Leistungen werden laut Beschlusstext über § 22 Nr. 5 EStG besteuert (Vorabfassung der Drucksache, was das für Dich netto heißt, rechnet Dein Steuerberater).
- Ohne Vertrag: Der Staatsbeitrag fließt in eine kollektive Anlage. Die darf laut Beschluss nur in breit gestreute globale Aktien oder Aktienfonds gehen.
Für welche Kinder gilt sie?
Die Frühstartrente beginnt mit dem Geburtsjahrgang 2020. Ab 2027 kommt jedes Jahr der Jahrgang der Sechsjährigen dazu. Für ältere Kinder können Verträge abgeschlossen werden, eine staatliche Förderung ist dort nach der Darstellung zum Beschluss nicht vorgesehen (DATEV).
Heißt für Dich: Ob Dein Kind dabei ist, entscheidet der Geburtsjahrgang. Prüfe ihn im verkündeten Gesetz, nicht in der Zeitung.
Was kann am Ende herauskommen?
Die Antwort hängt an der Rendite, und die kennt niemand. Das Bundesfinanzministerium rechnet in seinem Modell mit 7 Prozent im Jahr, ohne Inflation und Steuer: Aus 1.440 Euro Staatsbeitrag werden rund 53.000 Euro, mit Eigenbeitrag rund 107.000 Euro. Das ist eine Modellannahme, keine Prognose.
Die Tabelle zeigt eine eigene Rechnung mit drei Renditen. Staat zahlt 10 Euro, optional kommen 50 Euro monatlich von Dir dazu. Eingezahlt wird von 6 bis 18, danach liegt das Depot bis 65.
| Rendite (angenommen) | Nur Staat (10 €/Monat) | Staat + 50 € von Dir |
|---|---|---|
| 3 % | mit 18: ca. 1.700 € mit 65: ca. 7.100 € |
mit 18: ca. 10.400 € mit 65: ca. 42.500 € |
| 5 % | mit 18: ca. 2.000 € mit 65: ca. 20.500 € |
mit 18: ca. 11.800 € mit 65: ca. 123.200 € |
| 7 % | mit 18: ca. 2.200 € mit 65: ca. 59.700 € |
mit 18: ca. 13.500 € mit 65: ca. 358.400 € |
Beispielrechnung mit offengelegten Annahmen (monatliche Verzinsung, vor Kosten, Steuern und Inflation). Eingelzahlt sind bei der rechten Variante 8.640 Euro, davon 1.440 Euro vom Staat. Siehst Du, wie weit die Spanne auseinanderliegt? Das ist der Zinseszinseffekt: Die Zeit arbeitet mehr als das Geld.
Wichtiger Hinweis: Alle Zahlen in diesem Ratgeber sind Modell- und Beispielrechnungen, keine Renditezusage. Die steuerliche Behandlung der Auszahlung ist komplex und hängt von Deiner Situation ab. Das ersetzt keine individuelle Steuerberatung und gehört in die Hände Deines Steuerberaters, bevor Du eine Entscheidung triffst.
Vorsorge für Dein Kind im Gesamtbild
Das Gesetz ist im Bundestag beschlossen, Deine Familien-Architektur kannst Du schon heute klar machen. Im Hanseatischen Kassensturz ordnen wir ein, was sofort sinnvoll ist und was warten kann.
Was hat sich im Gesetzgebungsverfahren geändert?
Zwischen Regierungsentwurf und Beschluss hat der Finanzausschuss nachgebessert. Die wichtigsten Änderungen laut Beschlussempfehlung vom 14.10.2026 (Vorabfassung, in Auszügen ausgewertet):
| Punkt | Regierungsentwurf | Beschlossen (laut Ausschuss) |
|---|---|---|
| Abschluss- und Vertriebskosten | Keine Kosten bei Vertragsschluss und Übertragung | Keine Abschluss- und Vertriebskosten auf den Frühstartrenten-Teil bis zum Beginn der Auszahlungsphase, keine Kosten bei Übertragung |
| Kollektive Anlage | Global diversifiziert | Ausschließlich breit gestreute globale Aktien oder Aktienfonds, im Interesse der Berechtigten |
| Rückführung an den Bund | Keine Frist zur Information | Berechtigte werden spätestens drei Monate vorher informiert |
| Tod vor 18 | Frühstartrente wird zurückgezahlt | Keine Rückzahlung |
Neu ergänzt wurde außerdem: Ein ruhender Vertrag lebt mit neuen Eigenbeiträgen wieder auf, Mehrkosten für die Zwischenzeit dürfen nicht erhoben werden. Für Selbstständige gibt es Erleichterungen bei der Förderberechtigung (§ 10a EStG, Einzelheiten im Volltext prüfen).
Unverändert geblieben sind laut Beschlussempfehlung die Eigenbeitragsgrenze von 6.840 Euro, die Rückforderungsgrenze von 120 Euro, die Evaluierung bis Ende 2031 und das Sondervermögen zum 1. Januar 2028.
Was ist noch offen?
Rechtlich Fakt ist erst, was nach dem Bundesrat verkündet wird. Bis dahin gilt für diese Punkte nur der Stand vom 27.10.2026:
- Zweitvertrag: Der Bundesrat wollte verhindern, dass sich der steuerlich begünstigte Betrag über einen zweiten Vertrag verdoppelt. Nach meiner Auswertung der Vorabfassung erhält nur ein Vertrag die Frühstartrente. Wie die Steuerfrage beim zweiten Vertrag am Ende geregelt ist, lese ich im verkündeten Gesetz nach.
- Kosten auf Zuzahlungen: Das Verbot von Abschluss- und Vertriebskosten gilt laut Beschlussempfehlung für den Frühstartrenten-Anteil. Für Deine eigenen Zuzahlungen ist es im Auszug nicht eindeutig.
- Auszahlung für Ausbildung oder Studium: In den belegten Änderungen nicht enthalten, die Auszahlung ist grundsätzlich ab 65 vorgesehen.
Wie geht es weiter?
Der Bundestag hat entschieden, jetzt ist der Bundesrat dran. Ein Termin liegt nicht vor (Stand 27.10.2026). Vorgesehen ist der Start zum 1. Januar 2027. Bis dahin müssen Anbieter ihre Produkte auf den Markt bringen. Welche das tun, steht heute noch nicht fest.
Was Du als Elternteil jetzt tun kannst
Nichts überstürzen, aber auch nicht abwarten, ohne zu verstehen. Das ist der nüchterne Mittelweg:
- Keine Verträge, bevor das Gesetz verkündet ist. Es gibt keine Frist, die Du heute verpassen könntest.
- Heute schon starten, ohne den Staat. Ein Kinder-Depot per Sparplan geht auch ohne Gesetz. Euro-Regel: 25 Euro im Monat über 18 Jahre sind 5.400 Euro Einzahlung, bei unterstellten 5 Prozent rund 8.700 Euro (Beispiel). Der Cost-Average-Effekt glättet dabei die Einstiegszeitpunkte.
- Später Angebote prüfen. Für den Frühstartrenten-Teil darf laut Beschluss bis zur Auszahlung niemand Abschluss- oder Vertriebskosten nehmen. Frag trotzdem nach den laufenden Kosten und vergleiche mit dem Standarddepot im Altersvorsorgedepot.
- Zusammen denken. Die Frühstartrente ist ein Baustein. Wie sie in Deine Gesamtplanung passt, steht auf der Themenseite zum Altersvorsorgedepot, den Begriff erklärt das Glossar unter Altersvorsorgedepot. Hast Du selbst noch einen Riester-Vertrag, hilft der Ratgeber Riester-Vertrag 2027.
Mein Fazit
Informier Dich. Unterschreib nichts, bevor das Gesetz steht. Fang klein an, aber fang an. Und baue auf einem Fundament, das nicht von der nächsten Gesetzesänderung abhängt.
